Normandin Beaudry a mis à jour au 30 septembre 2026 son indice qui suit la situation financière des régimes de retraite à prestations déterminées au Canada. Cet indice exclut les résultats du secteur municipal et universitaire du Québec pour lequel vous pouvez consulter notre indice distinct en suivant ce lien.
Notre indice suit chacune des deux approches d’évaluation de financement, soit :
- la capitalisation, qui utilise des hypothèses à long terme dans une optique de perpétuité du régime, et
- la solvabilité, qui mesure la situation financière advenant une terminaison de régime en utilisant des hypothèses prescrites selon le marché obligataire et le marché des rentes assurées.
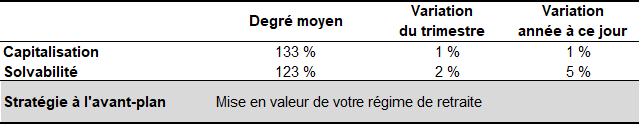
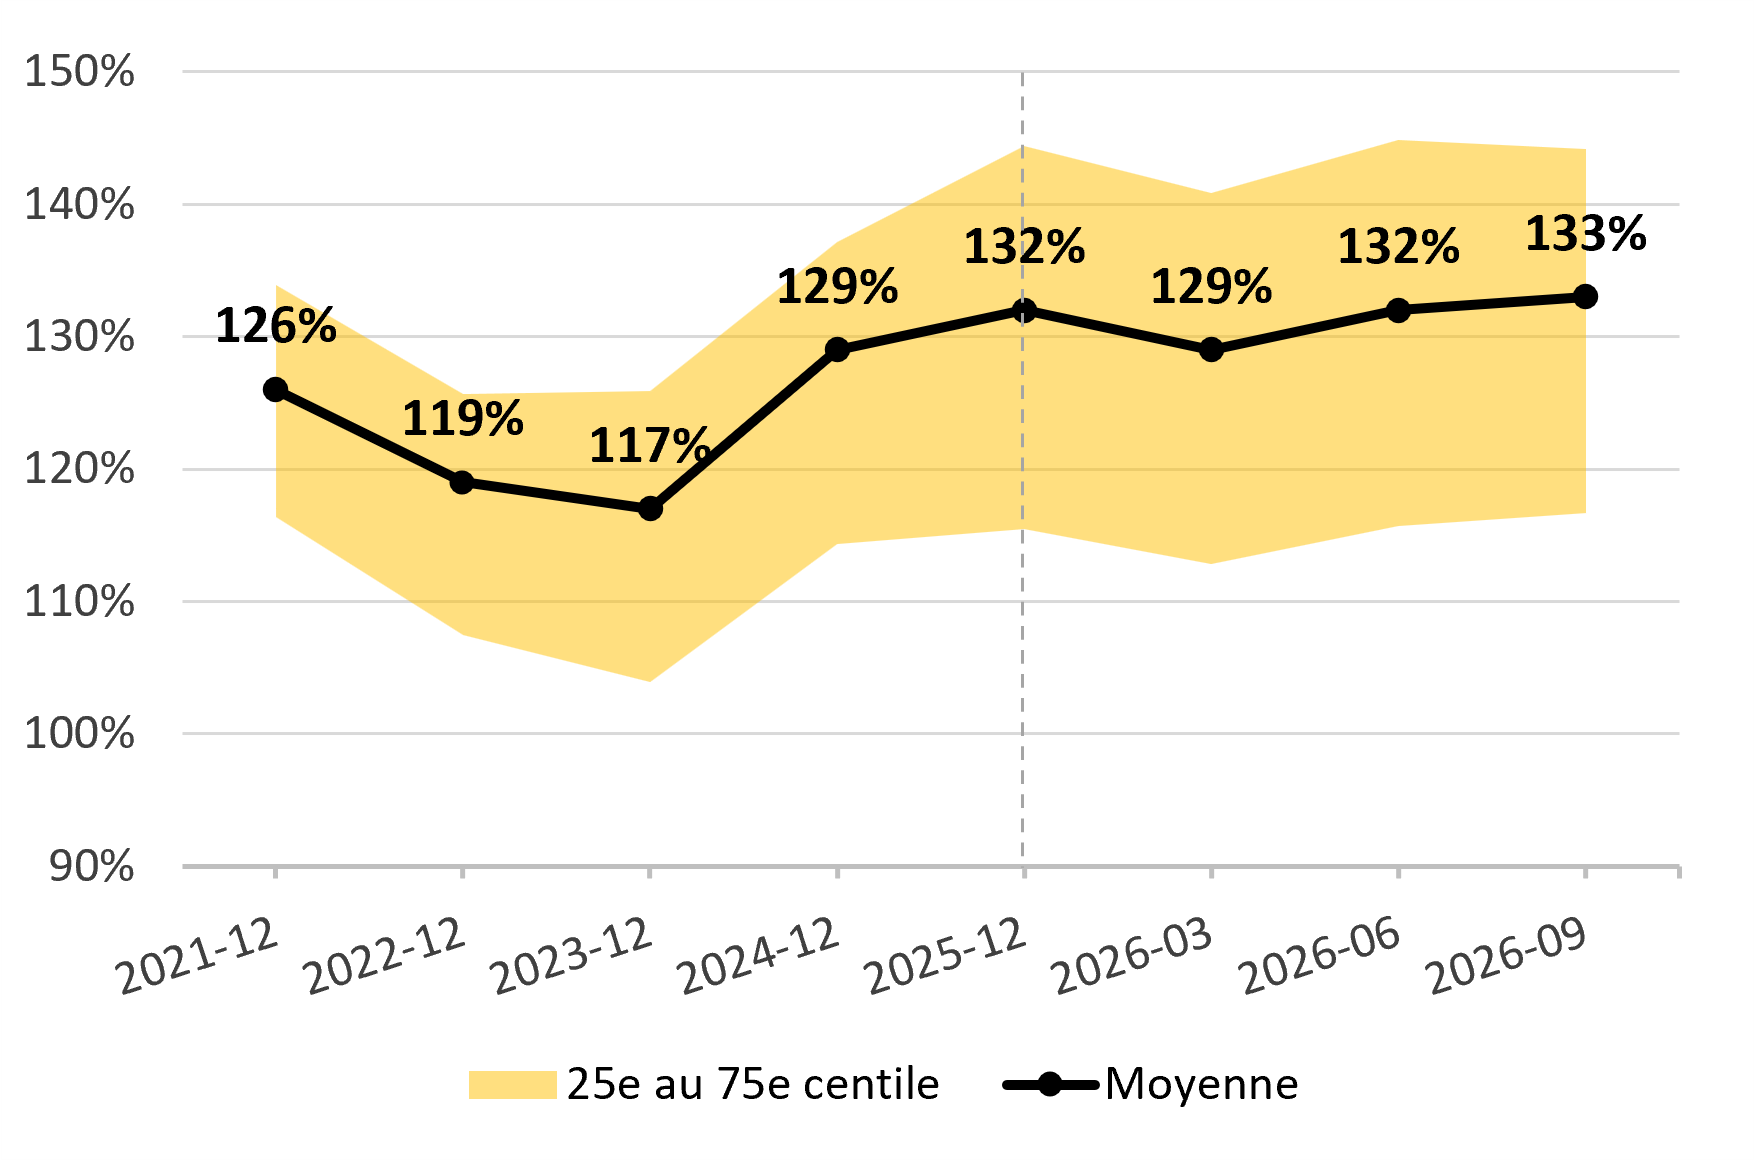
La situation financière du régime de retraite moyen s’est améliorée au cours du troisième trimestre de 2026. En effet, bien que le rendement de l’actif ait été légèrement inférieur aux attentes, la valeur estimée des passifs actuariels a diminué en raison d’une hausse des taux d’intérêt à long terme. La hausse des taux d’intérêt à long terme a également un effet anticipé à la baisse sur le coût pour le service courant.
L’Institut canadien des actuaires (ICA) a publié sa communication finale le 21 septembre 2026 indiquant que la nouvelle table de mortalité CPM2024 et la nouvelle échelle de mortalité CanMi-2024 devront être utilisées pour le calcul des valeurs de transfert à compter du 1er avril 2027. La détérioration attendue de la situation financière moyenne, estimée entre 2 % et 3 %, ne sera donc reflétée dans les résultats de solvabilité qu’à cette date, mais pourra l’être plus tôt dans les résultats de capitalisation et de comptabilité.
Remarque : le degré de capitalisation illustré ne tient pas compte de l’effet du lissage des actifs. Pour un régime qui utilise ce mécanisme, une variation moins importante de sa situation financière est attendue.
Au troisième trimestre de 2026, l’attention des marchés financiers s’est recentrée sur l’inflation, qui pèse directement sur le coût de la consommation, ainsi que sur la hausse des taux d’intérêt, qui accroît le coût de financement des investissements. Le conflit au Moyen-Orient contribue à entretenir les risques inflationnistes, notamment par son incidence sur les prix de l’énergie. À ce facteur s’ajoute l’augmentation marquée des émissions de dette des grandes sociétés technologiques pour financer leurs projets d’infrastructures soutenant l’intelligence artificielle et les centres de données, ce qui a aussi exercé une pression à la hausse sur les taux d’intérêt.
Aux États-Unis, les interactions entre la politique monétaire et la politique budgétaire demeurent complexes. Le 16 septembre 2026, la Réserve fédérale américaine a augmenté de 0,25 % son taux directeur afin de limiter une résurgence des pressions inflationnistes. De son côté, le Trésor américain a accru ses rachats d’obligations à plus long terme pour améliorer la liquidité et limiter la hausse des coûts d’emprunt à long terme. Toutefois, plusieurs analystes estiment que l’intervention du Trésor américain pourrait n’avoir qu’un effet limité sur les taux d’intérêt à long terme, tout en compliquant les efforts de maîtrise de l’inflation. Les marchés financiers demeurent également préoccupés par le niveau élevé de la dette publique et par la hausse du coût de son service, ce qui réduit la marge de manœuvre des autorités publiques. L’effet des élections américaines mi-mandat sur les marchés financiers sera également surveillé de près.
Malgré leurs répercussions potentielles sur l’économie, les hausses de taux d’intérêt ont généralement amélioré la situation financière des régimes de retraite en diminuant la valeur estimée des passifs actuariels.
En dépit des risques liés aux négociations tarifaires avec les États-Unis, le marché boursier canadien a relativement bien résisté. Dans ce contexte, l’annonce d’importants investissements fédéraux dans des projets énergétiques a été bien accueillie. Par ailleurs, le secteur technologique, principalement axé sur les logiciels, a récupéré une part importante des pertes enregistrées en début d’année.
Au début du siècle, l’amortissement des déficits des régimes à prestations déterminées (PD) imposait des charges importantes à plusieurs organisations et, dans certains secteurs, en a incité certaines à se tourner vers des régimes d’épargne. Dans le contexte actuel de surplus, les régimes PD représentent un avantage sur le plan financier pour les promoteurs puisque les surplus permettent aujourd’hui à un bon nombre d’organisations de diminuer la charge de retraite.
Au-delà de ses effets financiers, les organisations qui ont maintenu leur régime PD ont une occasion privilégiée de mettre en lumière leur valeur distinctive. En effet, le régime PD peut constituer un puissant outil d’attraction et de fidélisation des talents. Le revenu prévisible et la sécurité à long terme qu’offre un régime PD au personnel constituent un avantage distinctif. Pour qu’un régime PD soit pleinement apprécié, encore faut-il que les talents en comprennent toute la valeur. Le contexte actuel est propice au déploiement d’outils de communication qui aident les talents à mieux comprendre et apprécier cette composante de leur rémunération globale.
Comment? Par des outils simples qui, au lieu d’expliquer les détails techniques, présentent un survol général et mettent en valeur les principaux avantages d’un régime PD. Par exemple, une courte capsule animée, un document promotionnel d’une page, une séance de formation éclair, un jeu-questionnaire dans une infolettre, etc. Selon votre contexte organisationnel et le profil de vos talents, plusieurs options d’outils de communication s’offrent à vous.
Vos talents reconnaissent-ils la pleine valeur de leur régime de retraite? Communiquez avec votre spécialiste chez Normandin Beaudry ou écrivez-nous pour découvrir comment intégrer votre régime PD à votre stratégie d’attraction et de fidélisation des talents.
L’Indice Normandin Beaudry sur la situation financière des régimes de retraite est calculé en projetant les données financières des régimes de retraite de sa clientèle au Canada, excluant les régimes du secteur municipal et universitaire du Québec. Un indice distinct est publié pour ces régimes. L’actif est projeté selon le rendement des indices de marché. Les passifs projetés selon l’approche de capitalisation utilisent un taux d’actualisation estimé selon la répartition d’actifs de chaque régime et la sensibilité des catégories d’actifs aux variations du taux d’intérêt des obligations du Canada. Les taux d’actualisation pour les valeurs de transfert utilisés selon l’approche de solvabilité sont ceux en vertu des règles prévues par l’Institut canadien des actuaires et sont donc basés sur les taux d’intérêt du marché du mois précédent.